Steam 2026独立游戏市场深度剖析
在翻遍了 14 万个 Steam AppID 之后,我得出了一个出人意料的结论:尽管每年有 2 万款新游戏发售,Steam 市场的中段却几乎没怎么变。
最近,我们把我们的 Meta Quest 游戏《Puzzling Places》带到了 Steam。在发布过程中,我问了自己一连串的问题。游戏该卖多少钱?我们在和多少人竞争?我们是不是过度投入了?对一个不到 10 人的小团队来说,独立开发还能持续下去吗?为了回答这些问题以及许多其他问题——比如 Steam 新增的 AI 披露标签如今进展如何——我决定对 Steam 市场做一次深度剖析。
这次分析是从一家小团队、做小游戏的工作室负责人的视角出发的。市场分析师们每年都会发布报告,他们比我称职得多,能接触到的数据也比我多得多,但他们通常关注的是数十亿美元级别的问题,而这些问题离我们的现实相当遥远。相反,我希望那些与我相关的问题,可能也与你相关!
这次分析的代码全部在我的 GitHub 上(见参考资料)。包括抓取 Steam 上 14 万个 AppID 的代码,以及处理数据和生成图表的代码。我最终使用的数据集是仓库所有者抓取的,我无法亲自保证其中一切都百分之百正确。但我也没能从中发现任何问题。该数据集只覆盖到 2025 年底。里面有 2026 年的游戏,但仅限于那些在 2025 年底前已经公布 2026 年发售日期的游戏。我在某些地方用到了它们,但大部分分析的时间截止点是 2025 年底。
开始之前还有一件事:请记住,我使用的数据集不是历史数据,而是 Steam 当前状态的一个快照。和 GameDiscoverCo、SteamDB、Newzoo 不同,我接触不到历史数据,而且抓取 Steam 本身就需要一周的计算时间。所以如果你看到比如 2023 年的收入数字,那不是 Steam 在 2023 年这一整年赚了多少钱,而是从 2023 年发售的游戏到目前为止总共赚了多少钱。
如果你读完这篇文章后想看到更多分析,我强烈推荐看看 Matthew Ball 和 Newzoo 发布的 2026 年报告。链接见参考资料部分。
在翻遍了 14 万个 Steam AppID 之后,我得出了一个出人意料的结论:尽管每年有 2 万款新游戏发售,Steam 市场的中段却几乎没怎么变。
这篇博客本身已经够长了,那我们就开始吧。
房间里有一头大象,任何对 Steam 市场稍加留意的人都能看见。如今 Steam 上每年大约发售 2 万款游戏。这意味着 Steam 商店每年新增约 2.5 万个 AppID。与十年前相比,这是疯狂的 10 倍增长!
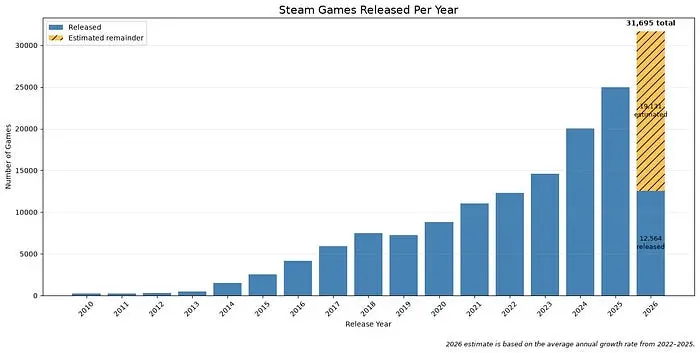
到 2025 年底,已经有 1.2 万个 AppID 被列为将于 2026 年发售。如果我们计算同比平均值,2026 年最终可能会有 3 万个新 AppID。
关于我使用的数据集有一个重要说明:我说的是 AppID 而不是游戏,因为发行商为了更好的控制,可能会以不同的 AppID 在地区性市场发售同一款游戏。我的数据集没有经过清洗以去除这些重复项。更好的来源是 Matthew Ball 的报告(第 33 页),它把 Steam 新游戏的数量定在约 2 万款,也就是说大约有 5 千个 AppID 并不是独立唯一的游戏。
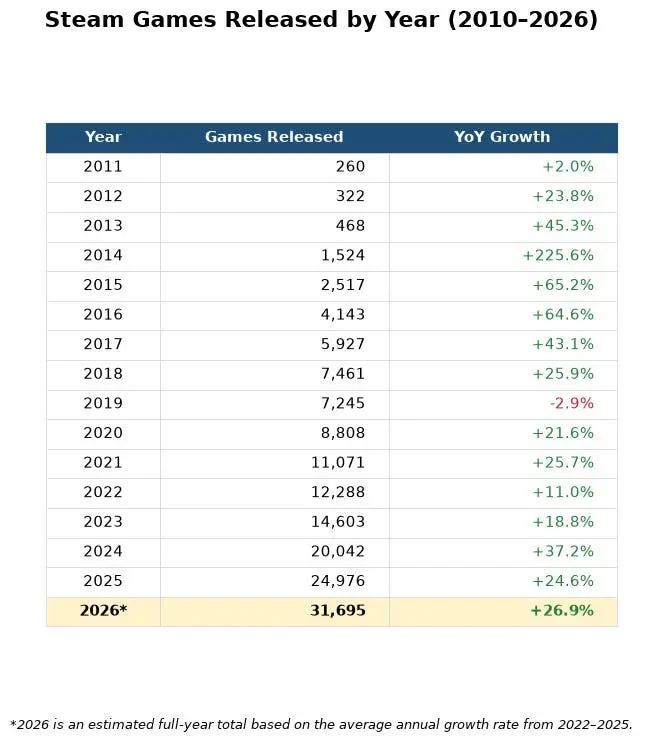
说到新发售游戏数量接近 30% 的同比增长,市场本身也是每年增长 30% 吗?当我们谈论市场增长时,我们指的是玩游戏的玩家数量、他们的消费金额,以及他们的游戏时长!
根据 Newzoo(Newzoo 报告,第 14 页),PC 市场可惜只增长了 3.9%。而且其中一部分增长被《堡垒之夜》(Fortnite)和《Roblox》这类市场巨头拿走了,这对我们独立开发者来说关系不大。
所以,如果人们每年仍然只买几款游戏,那这些海量新发售的游戏到底是谁在玩?答案是:没人在玩。
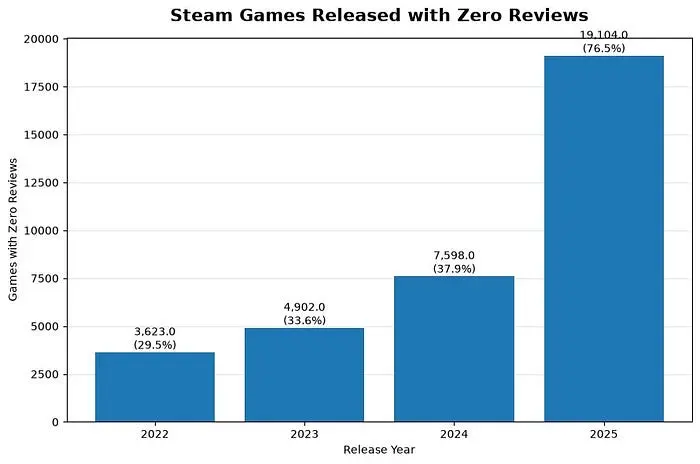
2025 年发售的游戏中有高达 76% 没有任何人玩。在本次报告中,当我们谈论"拥有量"时,我们通过将评测数量乘以一个常数来估算。这个常数的行业平均值因类别而异。独立游戏通常在 50–60 左右,而 3A 游戏在 20–30 左右。我在所有计算中都使用 45。
每个人都至少认识几个能给自己留下几条评测的人。这让整个"0 条评测"的统计数字更让人震惊。但我们真正应该看的,是有多少游戏的评测数少于 20 条。
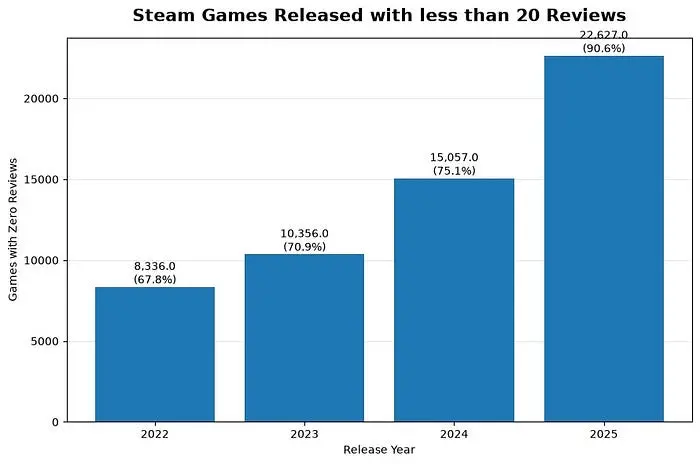
现在这真的让人难过了。2025 年 90% 的新发售游戏基本上无人游玩。
当我看到新发售游戏数量逐年指数级增长,以及它隐藏的阴暗面——无人游玩的游戏数量时,我问自己:这是一个全新的行业吗?如果竞争程度上升了 10 倍,市场是不是也艰难了 10 倍?Steam 曾经是金星,现在是火星了吗?
下面这张图表明,虽然情况确实变了,但变化程度并没有达到 10 倍。让我们看看评测数少于 120 条的游戏数量。
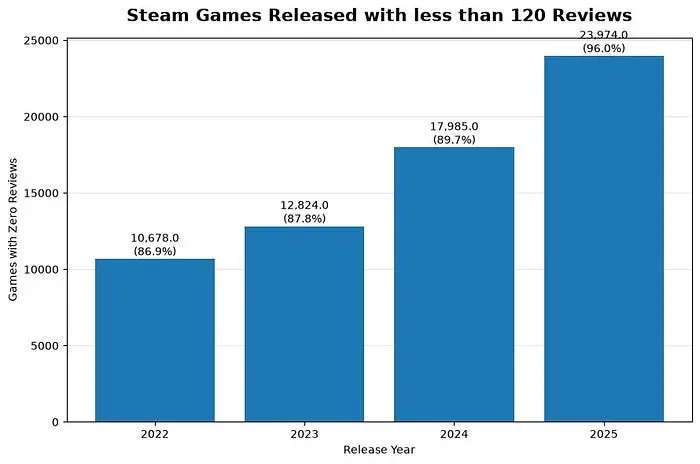
如果你和你的团队对做出至少能拿到 120 条评测的游戏有一定信心,那么你的目标曾经是前 10%。现在则是前 5%。虽然目标缩小了一半更难达成,但总比一个艰难 10 倍的市场好得多。或者换个角度说:在拥有资源、经验和才华、能够产出一定质量游戏的开发者群体中,尽管每年有 2 万款新游戏发售,Steam 市场的竞争和格局实际上比表面看起来要稳定得多。
还有一个有趣的数据点是 Game Oracle 的一项分析(见参考资料)。做出第一款游戏的开发者中,只有五分之一会做出第二款。所以,作为一支持续做游戏的团队,你真正的竞争对手只占市场的 20%,而这其中又有四分之一能拿到 120 条以上的评测。再说一次,这不是一个容易的市场,但它也不是一个 2 万分之一概率的市场。
不过,90% 的游戏无人游玩仍然很疯狂。这意味着对消费者来说噪音比是 9:1。这对 Steam 上新游戏的销量有什么影响?
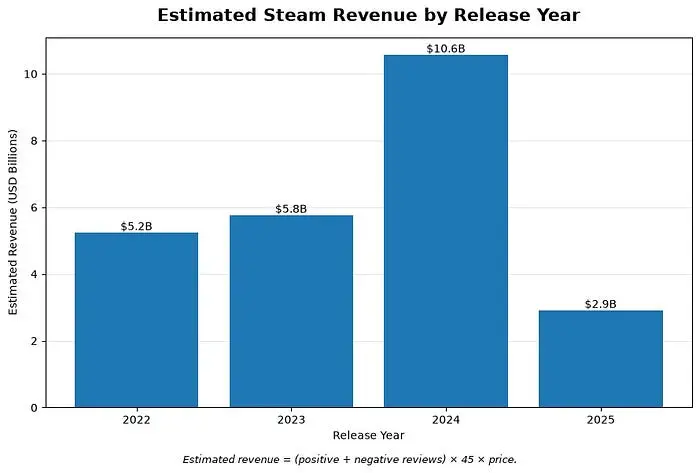
我不得不反复核对我自己的数据集好几遍,因为这张图极其可疑。我仍然怀疑我的数据在 2025 年末附近有问题,尽管它通过了我的所有测试。Steam 怎么会在这么多新游戏发售的同时,反而在新游戏上亏损呢?更不用说这与 Newzoo 和 Matthew Ball 公布的数字对不上了。平心而论,那些数字是整个 PC 市场的,不仅仅是 Steam,而且它们关注的不是 2025 年发售游戏的收入,而是 2025 年从所有年份发售的游戏中获得的总收入。
首先,我的数据集截止到 2025 年底,这意味着 2025 年的游戏比早年游戏有少得多的时间去销售。其次,这不是 Steam 的全部收入,只是 2025 年发售游戏的估算销售额。你可能会想:"其他商业模式带来的收入能有多高?"非常高。事实上,买断制游戏的销售额甚至不到 Steam 游戏收入的三分之一。
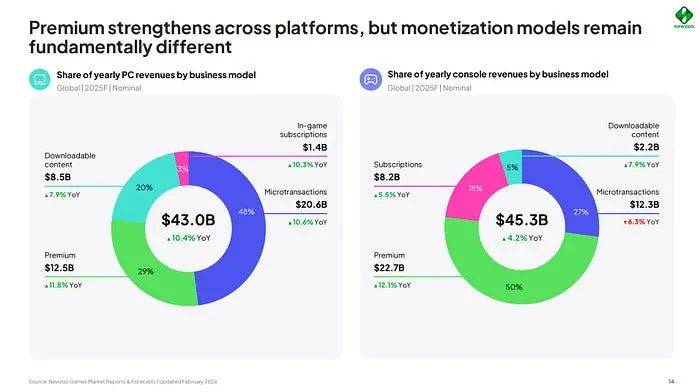
我的图表没有包括《堡垒之夜》、《我的世界》(Minecraft)、《反恐精英》(Counter-Strike)、《GTA Online》或《Roblox》以及所有类似游戏的收入。这几款游戏赚的钱很可能比所有其他游戏加起来还多,甚至多得多。
另一个方面是,相比之下 2025 年对买断制游戏来说就是个糟糕的年份。2025 年表现最好的游戏《怪物猎人:荒野》(Monster Hunter Wilds)和《光与影:33 号远征队》(Clair Obscur: Expedition 33)的评测数大约在 10 万和 20 万左右。听起来很多,但离往年那些十亿美元级别的游戏还差得远。《黑神话:悟空》有 7 万条英文评测,但算上所有语言时高达 110 万条!而 2024 年销量第二的《绝地潜兵 2》(Helldivers 2),与上一年表现最好的游戏《博德之门 3》(Baldur's Gate 3)不相上下。
游戏行业是一个赢家通吃的市场。每年销量前十的游戏在很大程度上决定了市场的规模。以下是每年表现前十的游戏绘图:
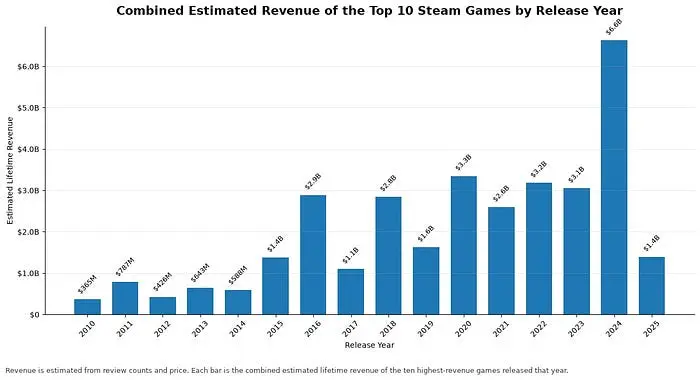
光是最顶尖的游戏就足以让 2024 年比正常年份高出 30 亿美元,而 2025 年则低了 15 亿美元!
但这不可能是全部。2025 年玩家的购买体验确实像是出了问题。新发售的游戏太多了。当展示给玩家的游戏十有八九可能不怎么样、评测又少得可怜时,你就有点失去了购买新游戏的路径。难怪 Steam 围绕愿望单、日历发售和推荐系统彻底重做了它的新游戏发现机制。
逐年只盯着单个数字看会误导人。所以让我们把整个分布看成一张热力图。Y 轴是收入分段,比如赚 1 千美元、100 万美元或 1000 万美元的游戏;X 轴是时间。
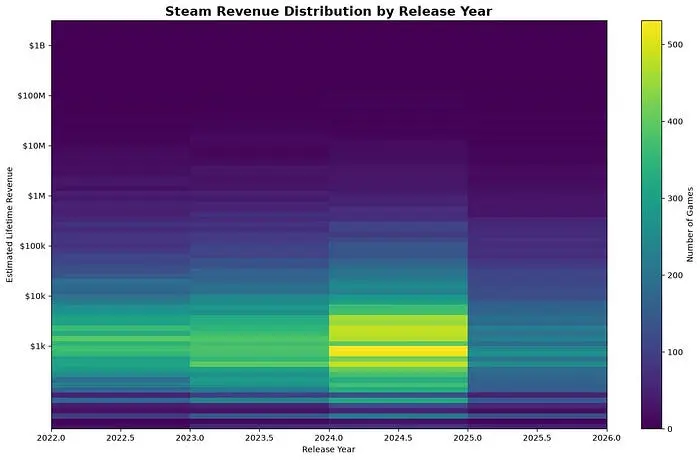
总体来看,新游戏在收入的所有类别上都有点挣扎。看起来这个超级拥挤的市场尤其把本可以赚 1 千到 1 万美元的游戏挤出去了。如果过度竞争在扼杀什么,那它扼杀的正是这个市场!但徘徊在 100 万到 1000 万美元收入之间的游戏也变少了。
看这些图的时候,我感兴趣的一点是,游戏数量的指数级增长如何影响市场的不同方面。如果你看 10 万到 85 万美元这个区间,会看到一个有趣的现象:这个区域的变化并不大。考虑到 Steam 变化的规模之大,这很奇怪。
游戏生意是一个顶级表现者几乎定义整个行业的生意。但要进入市场顶部非常难。我觉得 10 万到 85 万美元这个市场(我们称之为中段市场)有趣的地方,正是在 Steam 剧变之下它的稳定性。除此之外,如果你看按收入划分的游戏数量图,可以看到这个区域存在一个相当可观、可存活的细分市场。做一款落在那个区间的游戏,比冲击比如 2000 万美元的市场要容易得多!
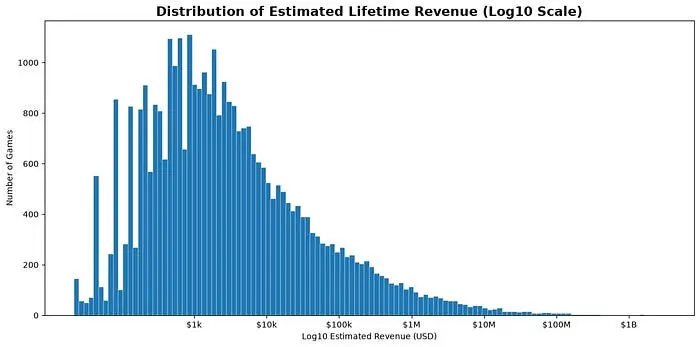
为了强调尽管市场快速增长、这却是一个相对稳定的市场这一点,我们可以逐年绘制中段市场的游戏数量。
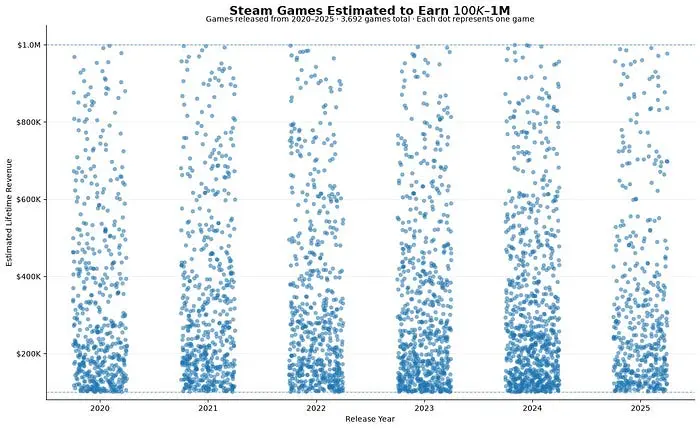
虽然我不想让"做一款赚 30 万美元的游戏"听起来很容易,但每年大约还有 500 款游戏落在这个区间!
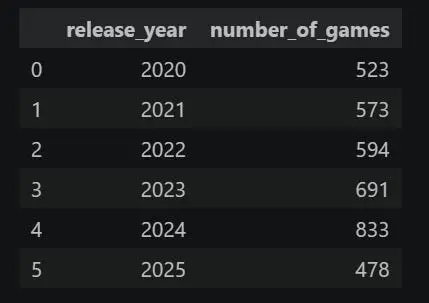
你可能会想,这个区域的游戏数量保持不变,难道不是一个坏兆头吗?如果游戏总数在增加,难道不意味着这个细分市场的竞争也在加剧吗?
首先,是的,Steam 处处都在变得更卷。这一点无法回避。但只有当那 2 万款新发售游戏都定位于在价格、规模、类型和目标受众上与这个区域的游戏竞争时,竞争才会成比例地加剧。情况似乎并非如此。后面会详细讲。
为什么我如此关注中段市场?毕竟,电子游戏行业遵循幂律分布,而中段市场恰恰是你应该避开的区域。游戏的玩法是瞄准顶部、靠运气、赚几百万美元,同时保留稳定低风险的收入来源(比如外包工作)作为副业。有点像《黑天鹅》的风格。
也许吧。但有些事情似乎正在改变!首先,让我先绕个小弯谈谈投资策略。
1、做游戏该花多少钱
投资里有一个概念叫"规模控制"(sizing)。只要你能把投资控制得足够小以产生利润,任何项目都可以是好主意;如果你投入太多,任何项目也可能是馊主意!公司维持不下去,通常不是因为做出了糟糕的投资,而是因为没能正确地控制投资规模。
在电子游戏领域,规模控制关乎项目的范围、功能蔓延,以及你做游戏花了多长时间。你应该投入多少,取决于各种因素。如果你的游戏火了,你能赚多少钱?这种情况发生的概率有多大?你有多少现金流余量,你对风险的胃口又如何?
基于这些答案,作为职业游戏开发者,你可以决定花多长时间做你的游戏。问题是,大多数时候我们并不是这样看待游戏开发的。毕竟,游戏是激情的产物。它们是艺术品,那么多独立开发者只是跟着心走,看看他们有多成功!
当我们决定把我们的 VR 游戏《Puzzling Places》移植到 Steam 时,开发到一半我们意识到,VR 那种让任何人都能摆弄 3D 拼图的直观操作,在 2D 里根本无法复刻。这意味着 2D 版的《Puzzling Places》无法复刻 VR 版的成功,因为 UX 问题会把它局限在一个更小的玩家细分群体里。这本该是我们收缩规模、让投入与这个"想玩 2D 版 3D 拼图"的小众群体相匹配的信号。但我们反而让功能蔓延占据了主导,幻想着我们距离解开 3D UX 之谜、释放游戏潜力只差一次 UX 突破。
现在,发售之后,Steam 上的《Puzzling Places》对特定一群人来说是一款好游戏。他们经常玩,非常喜欢,而且很高兴这个产品存在。但从财务角度讲,这个项目失败了。不是因为不存在目标受众,而是因为我们的规模控制搞错了。
这让我想了很多:作为我们这种规模的工作室,为了保持可持续,我们应该做什么样的游戏。考虑到我们的现金流余量和风险胃口,我最终把投资上限收敛在 15 万美元。如果我们能做出这个体量、成功时能拿到约 50 万美元收入的游戏,我们就能轻松建立一个可持续的业务。
和较小独立工作室及团体的其他工作室负责人交谈时,我开始注意到,并不是只有我一个人关注这个领域。
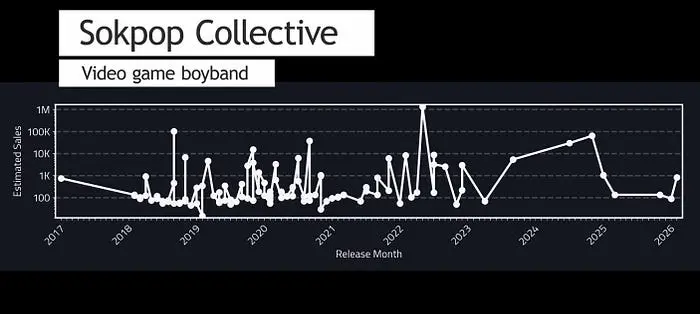
做更小的游戏有很多优势。比如,如果你失败了,你只损失 2–3 个月的工作,而且这不意味着公司的终结!这种可控的失败让你可以在游戏本身身上冒更多创作风险,去尝试新东西!看看上面关于中段市场的分析,命中那个市场区间要容易得多。最后,你仍然有机会捕捉到传说中的"瓶中闪电",做出一款收入数百万的游戏。
这就是为什么我对 15 万到 80 万美元收入的中段市场产生了兴趣。但除此之外,还有一个全球性的趋势正在发生。
2、全球流行文化正在消亡吗?
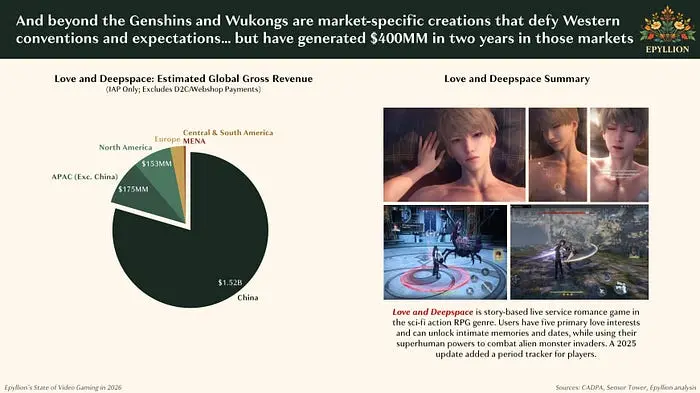
《经济学人》最近有一篇有趣的文章(见参考资料),重点指出在音乐、电影和游戏中,以前不存在的区域性细分市场正在打开。各国的前十热门歌曲不再由全球英语流行巨星主导,而是由用母语演唱的本土歌手主导。Netflix 在制作区域性剧集上取得了很大的成功——这些剧集的预算低得多,从宏观角度看赚的钱很少,但通过聚焦其目标市场独有的细分领域,仍然非常赚钱。而曾经"那个"的游戏产业,正在越来越多地碎片化为许多并行的游戏产业。
比如,我从未听说过《恋与深空》(Love and Deepspace),但它在中国的收入超过了《博德之门 3》在 Steam 上的收入。又比如我甚至不知道 Roblox 的界面长什么样,但它是游戏行业中一个年复一年强劲、稳定增长的领域。
仔细想想,对于一个几十年前的音乐迷来说,你很难找到没听过迈克尔·杰克逊或披头士歌曲的人。然而今天,有些每年听几百小时音乐的人,却一首泰勒·斯威夫特的歌都没听过。
全球流行文化对公司极具吸引力,因为那里是游戏能赚数十亿美元的地方。平心而论,那个市场仍然存在,游戏仍然会大获成功。但如果有一个竞争惨烈的红海,那就是市场的顶端——公司在那里花越来越多的钱去抢最大的一块蛋糕,而游戏制作时间越来越长。更高的制作成本意味着更高的风险,这导致对创造力和尝试新事物的胃口越来越小。
另一方面,根据 Newzoo,前 20 名最佳表现者之外的游戏的游玩时间增长了 46%。看起来,就像 Netflix 的区域剧集一样,游戏行业的特定细分领域也在获得关注。我怀疑这些游戏中有很多与 15 万到 80 万美元收入区间的中段市场重叠。
让我们看看能否在数据中观察到这一点。制作全语音的游戏很贵,如果工作室决定面向全球市场并支持所有地区的本地化,那就更贵了。下面我绘制的是,获得完整本地化的全语音游戏(收入超过 50 万美元)与只针对英语受众的游戏所占的百分比。
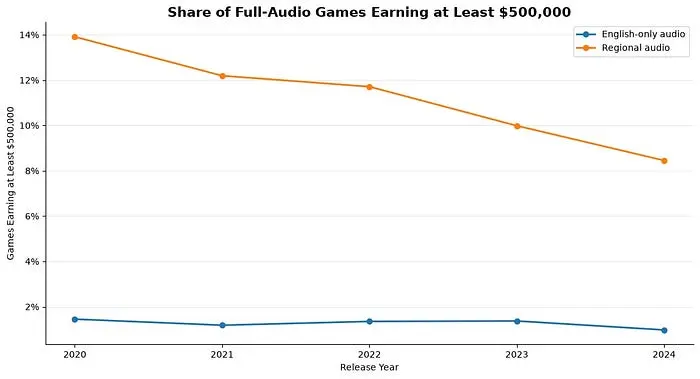
只针对单一语言(这里指英语)的游戏在 50 万美元以上的市场中份额保持不变,而拥有多种语言、瞄准全球市场的全语音游戏份额却在下降!
新近发布的游戏销售时间更短,这可以解释图表为何下滑。但如果那是唯一原因,它们应该以相同的速度下滑,除非面向全球的游戏有长得多的长尾销售期。
平均而言,在这四年里,瞄准全球市场仍然能带来大约 4 倍的收入提升。但这个乘数显然在下降,如果本地化的成本超过这个倍数,这就成了一笔亏本买卖。这也引出了一个问题:这个趋势未来会如何发展。
这可能只对纯英语游戏成立,因为英语是一个如此庞大的市场。但还有相当多其他语言也有同样的情况。事实上,一些单一语言游戏的表现甚至超过了纯英语游戏。
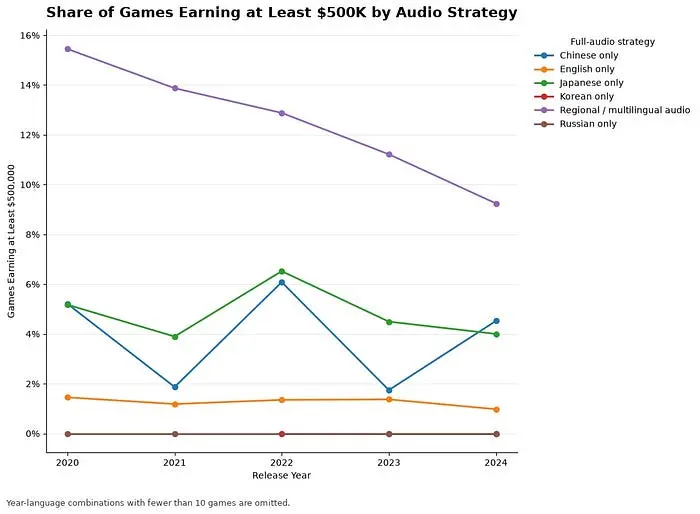
你可能会正确地指出,那个时期纯中文或纯日语的游戏并不多(分别只有 744 款和 441 款),所以成功率比全球市场高是理所当然的。但这恰恰是重点:在游戏总量爆炸式增长的情况下,细分市场保持得稳定得多,竞争也少得多。
中国游戏的表现优于面向全球的游戏尤其有意思,因为中国 Steam 用户的数量实际上一直在下降。
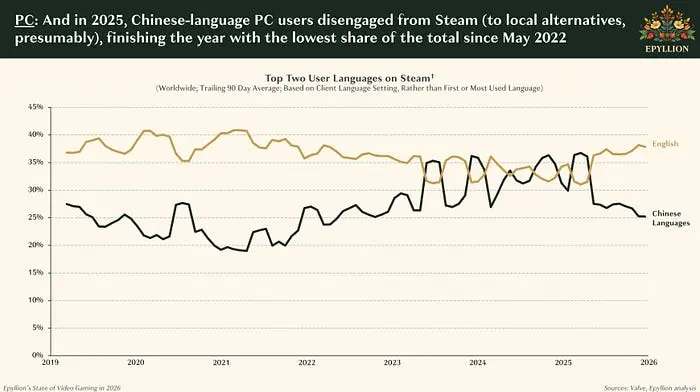
我在这里是跳跃式地从相关性推断到因果性了,但用这种类型的数据你也就只能做这么多,结论由你自己去下!
我的假设是,有为细分受众制作的细分游戏。这些产品从一开始就不是为了突破到小目标群体之外而设计的,它们的预算也是相应的。从某种意义上说,它们几乎不遵循游戏行业其他部分那种"爆款驱动"的规则。但这并不意味着这些目标群体中的玩家不接触全球流行文化。很有可能你打开他们的 Steam 游戏库,他们玩得最多的仍然是《匹诺曹的谎言》(Lies of P)、《绝地求生》(PUBG)或《潜水员戴夫》(Dave the Diver)——都是具有全球吸引力和成功的游戏。
相反,这里的核心观点是:如果我们只盯着娱乐行业最大的成功案例,一大批游戏和工作室就会从视野中消失。它们服务的是竞争不那么激烈的市场,采用的是可持续得多的商业策略。
那么中段市场里都有什么类型的游戏呢?
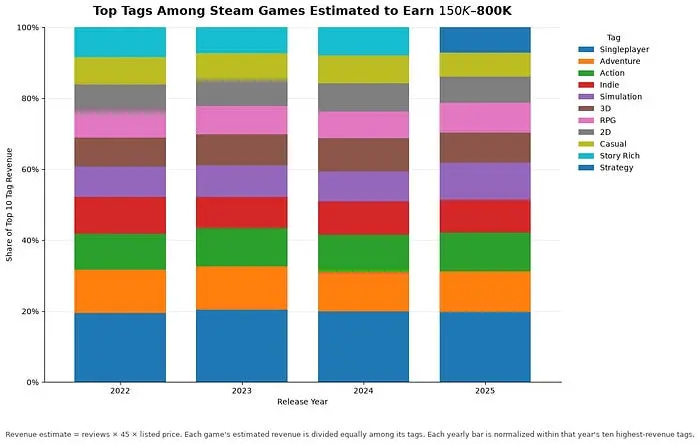
作为对比,让我们看看整个 Steam 上的热门标签。其中一些标签和销量最高的标签差别并不大。
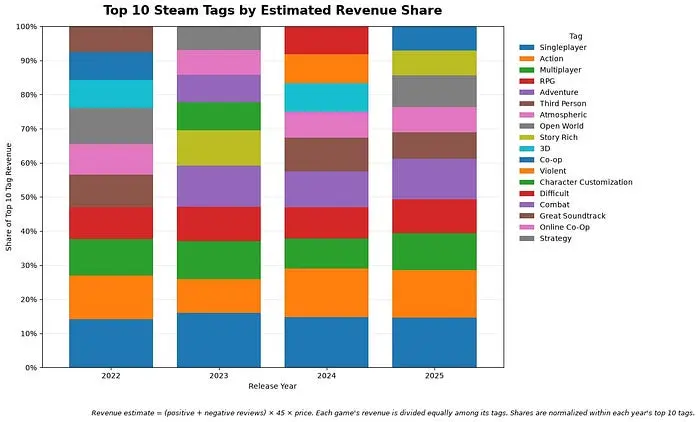
但其中一些显然是细分领域。休闲(Casual,在移动端是巨无霸,在 Steam 上是细分)、当然还有 Indie 标签、模拟(Simulation)、2D 等等。模拟尤其是一个有趣的领域。在单人和动作这些过宽而没什么帮助的标签之后,模拟是中段市场的主要标签。想想它下面可以做出多少古怪的细分游戏,你就会觉得这很合理。
最高销量标签每年都不是很稳定,这不是很有趣吗?2025 年可能因为"友尽游戏"(friend-slop)这个品类而有合作(co-op)标签,但下一年它可能就消失了。2023 年有"故事丰富"(Story Rich),但更准确的说法也许是《博德之门 3》有一个惊人的故事。总的来说,它们相当难以预测。
另一方面,中段市场的标签要稳定得多。无论你看前 10 个标签还是前 20 个标签,这一点都成立。
如前所述,进入顶部需要大得多的投入,这会增加风险并降低创造力的胃口。3A 游戏试图找到那些多年来持续流行的标签,并尽可能多地把它们塞进一个提案里。看看你是否听过这种描述:一款单人或多人的动作 RPG 冒险游戏,第三人称、氛围感、开放世界、故事丰富的 3D 游戏。
看看这些不同类型顶级游戏之间有多大重叠。再说一次,冲击顶部意味着用霰弹枪扫射大众口味。
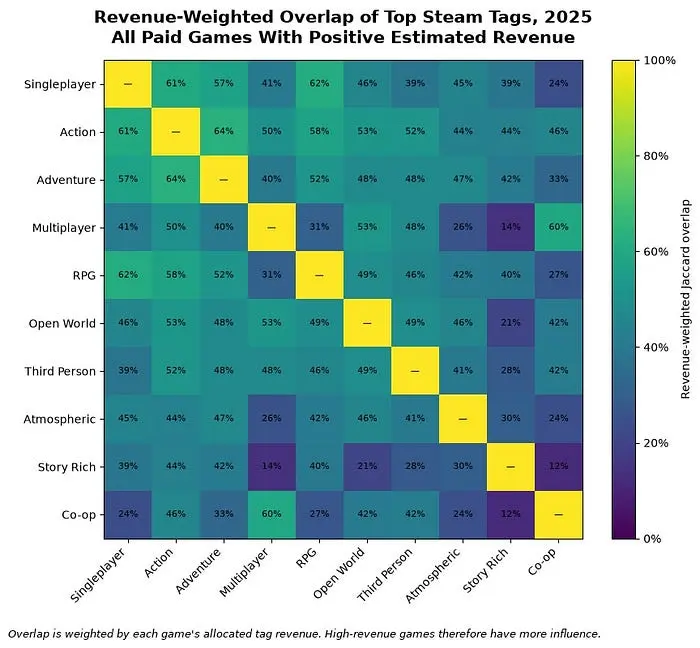
这张图里有一些暗点,比如"故事丰富 + 多人/合作"。这要么是一个 1 亿美元的市场机会,要么是一个馊主意。知道《命运》(Destiny)存在并且成功了,我会押前者!
把它和我们挑选的细分领域做同样的计算对比一下:
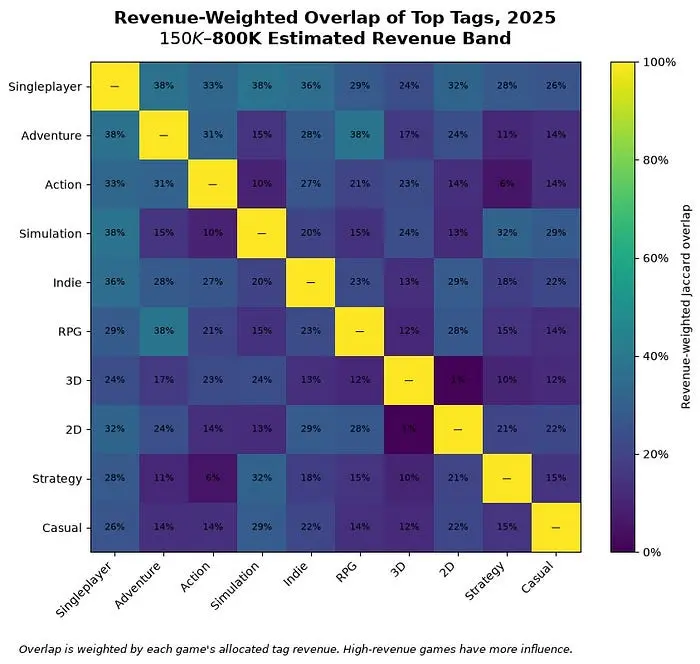
有些组合完全没有重叠,比如 2D 和 3D。致敬那款同时打了这两个标签的游戏!而动作(Action)和策略(Strategy)不搭。不是说不能做一款两者兼有的游戏。而是说,对纯动作游戏感兴趣的那个细分群体(这正是我们专注的类型),通常对策略不感兴趣。另一方面,模拟和策略有很好的协同效应!
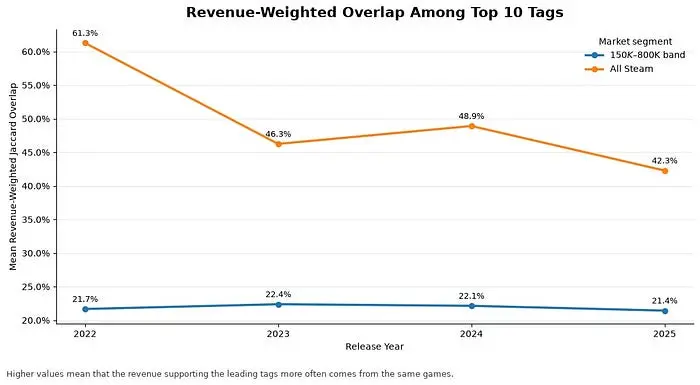
给看不懂热力图的读者一份图表。大游戏之间有很多重叠,但细分领域之间的重叠很少。即使在全球流行文化内部,重叠也在减少。这是全球流行文化碎片化的又一个迹象吗?也是中段市场多年来保持稳定的又一个指标!
回到中段市场最初的顶级标签,Indie 是一个极其稳定的标签!有趣的是,这是一个由用户分配的标签,所以一款游戏是不是"独立"由 Steam 用户决定。对他们来说,"独立"往往意味着游戏更侧重某种机制或主题、与他们已知的东西不同,或者有独特的视觉风格。它几乎是"专注或新颖"的标签。虽然独立开发者制作的游戏数量在爆炸式增长,但 Steam 用户在发放 Indie 标签时却更加谨慎。
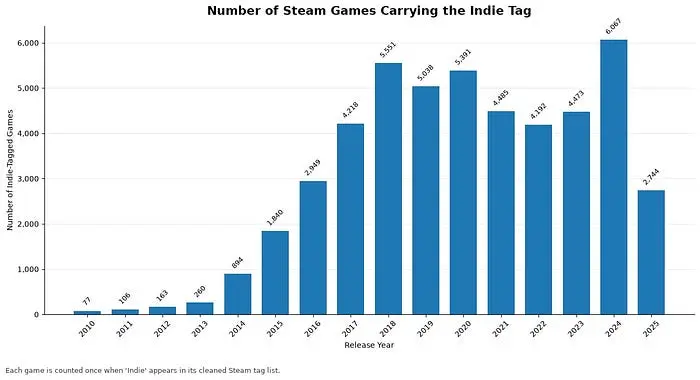
那么"Indie"对 Steam 用户来说到底意味着什么?以下是每年排名前五的独立游戏。
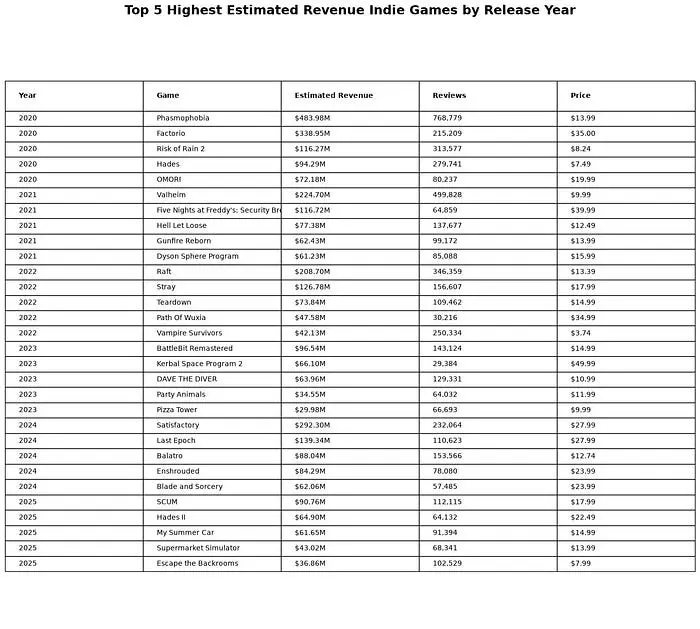
我好奇的一件事是,表现最好的独立游戏表现如何。既然市场已经大得离谱,独立游戏现在能冲到离谱的高度吗?并非如此。至少新游戏相比老游戏没有任何优势。
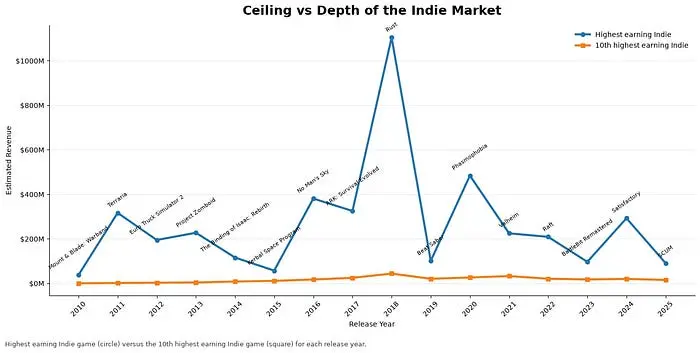
你可能会说:"但《无人深空》(No Man's Sky)不是独立游戏!"这点后面再谈。但总的来说,是这个标签的含义由用户决定。
注意到表现第十的独立游戏在第一名旁边几乎看不见。这就是经典的帕累托分布。我有一整篇博客文章讲的是,游戏和其他所有娱乐一样,其分布方式是一小撮人攫取大部分利润,以及为什么在这种分布中运气如此重要(见参考资料)。但既然我们在这里,不妨顺便检查一下 Steam 上的成功分布这些年是如何变化的。
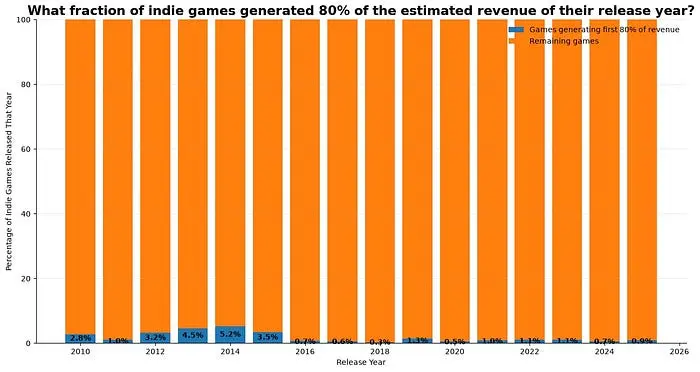
这里是百分之多少的独立游戏攫取了总利润的 80%。同样,游戏数量的爆炸似乎并没有让 2020 年到 2024 年变化太多。如果说 2010 年代是独立开发者的黄金时代,那么过去十年基本上也是一样的。
继续之前,让我们处理一下"《无人深空》算不算独立游戏?"的问题。如果我们看整个 Steam,同样的图表长这样:
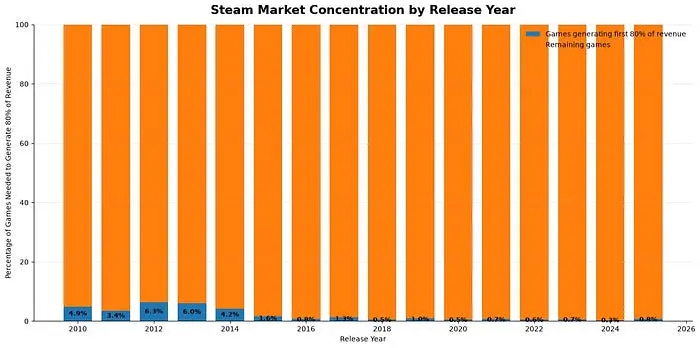
几乎没有任何差别。就市场动态而言,独立与否,全都一样。包括或不包括《无人深空》,对这个市场自相似的、分形般的性质毫无影响。
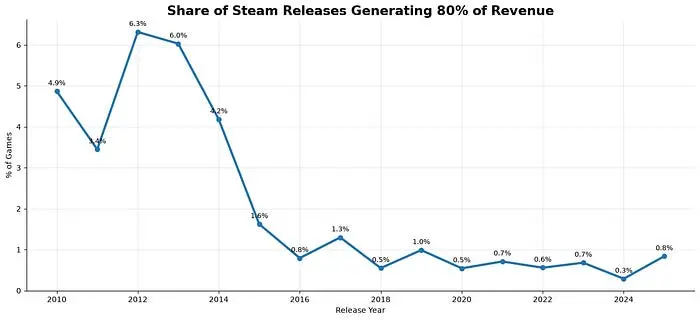
万一上面这张图有点难读,这里有另一种看法。大约 1% 的游戏继续攫取着 80% 的市场。下图显示了这个数字如何随时间变化。同样,你可以看到 2012 到 2014 年进入市场是多么好的时机。但在过去十年里,新游戏数量增长十倍几乎没有改变任何东西。
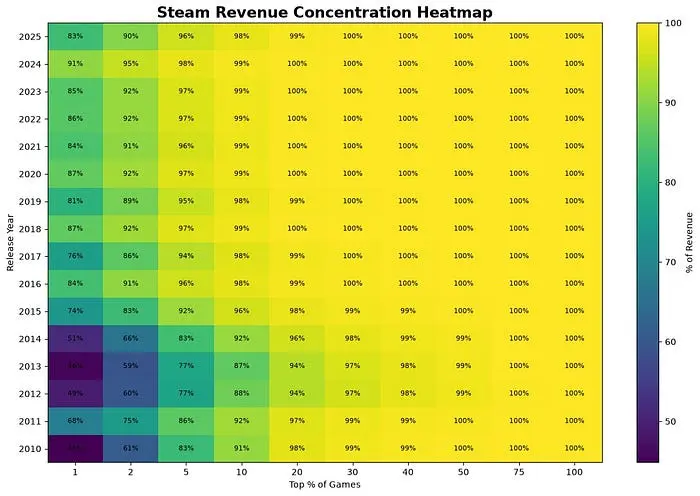
给不怕热力图的读者一个更全面的视图。2014 年,你哪怕排在第 40 百分位也还有钱可赚。现在,排到第 20 百分位,你就已经只是一个舍入误差了。
看着顶级游戏拿走多少蛋糕,一个与独立游戏以及小游戏可持续性相关的问题是:是否有市场细分正在消失。比如,收入较低的小型游戏。
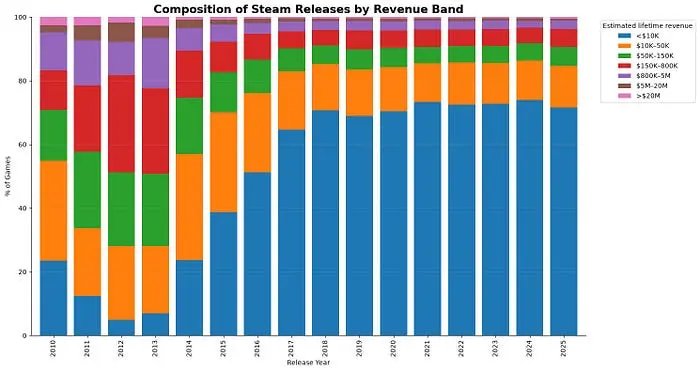
实际上,游戏数量的爆炸似乎主要是把垫底的游戏——收入低于 1 万美元的游戏——数量撑大了。其他一切都或多或少没变。上面的图表让其他收入区间的数值看起来大幅缩水,但那是因为为了可视化做了归一化处理。下面才是真实的样子。
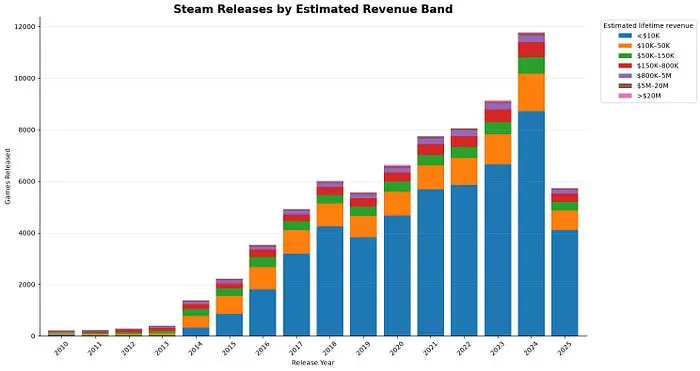
不过,你的游戏仍然可能落进蓝色区域。那确实糟心。但如果你认为自己能跨过那道坎,那么与几年前相比,市场对你的变化并不大!
让我们从钱的角度来看:每个收入区间产生多少收入。同样,一小部分攫取了大部分收入。这与上面的图正好相反。在那里,顶部的收入区间在可视化中消失了;在这里,底部的消失了。不过请注意,我之前提到的 15 万到 80 万美元区间始终保持得非常稳定。它似乎没有受到新游戏数量爆炸的影响。如果这个区域确实充满了不与更流行类型/概念直接竞争的细分领域,那这就是一件好事。
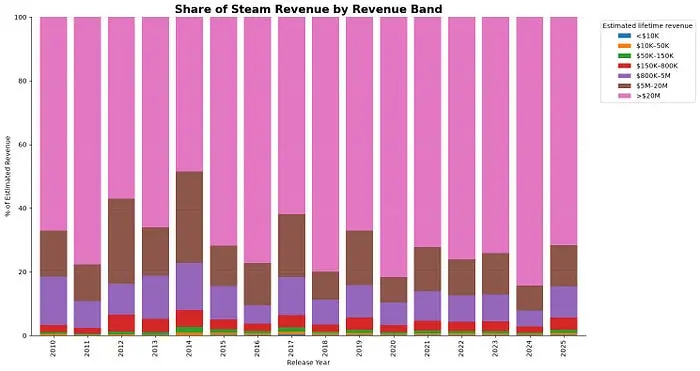
一个有力的证据是这个:
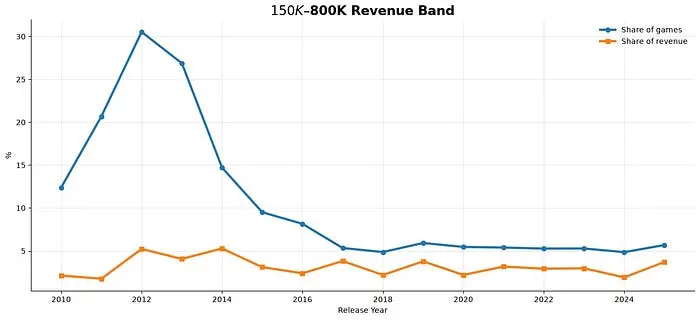
每当我做这种分析,总会有人问我:"这很棒,但我应该做什么?"中段市场里人们都在做什么?
看下面这张图的时候请保持保留态度。后面会细说。我想计算的是,在这个区域里,哪些标签有吸引力、哪些标签有多拥挤。
在下面的图中,如果节点大,说明该标签里有大量资金。如果节点亮,说明该区域的游戏不多,所以单款游戏收入高。紫色是坏的。一个标签的连接越多,与之相关的游戏规模往往越大。比如开放世界(Open World)。所以理想情况下,你想要的是那些不重度连接的明亮标签——那是一个容易做的细分。
我说要保持保留态度,是因为,嗯,看看 2022 年的图。
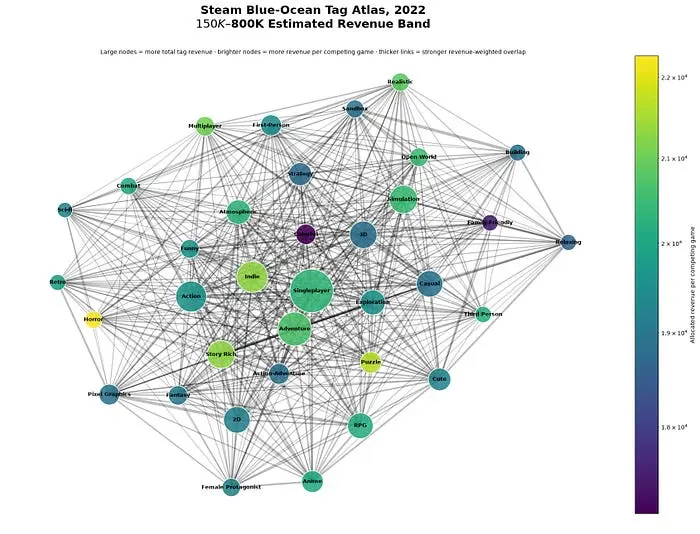
恐怖游戏收获惊人的一年。作品不多,但表现极佳。中段市场流行什么,有时六个月后就会主宰市场顶端,因为开发者会扑向这个趋势,互相学习,提炼配方。转眼间它就过度拥挤了。看看 2024 年的恐怖游戏就知道了。
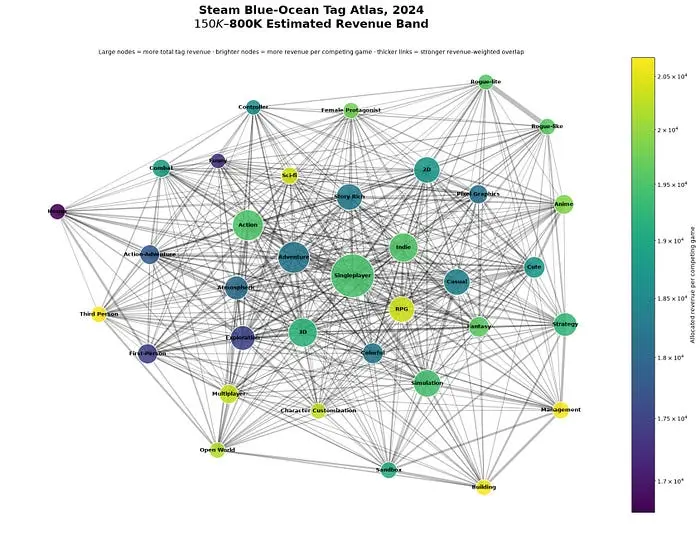
或者看看今天:每个人都在做舒适、放松、可爱、多彩的游戏。看看 2025 年这些标签的市场是什么样的。
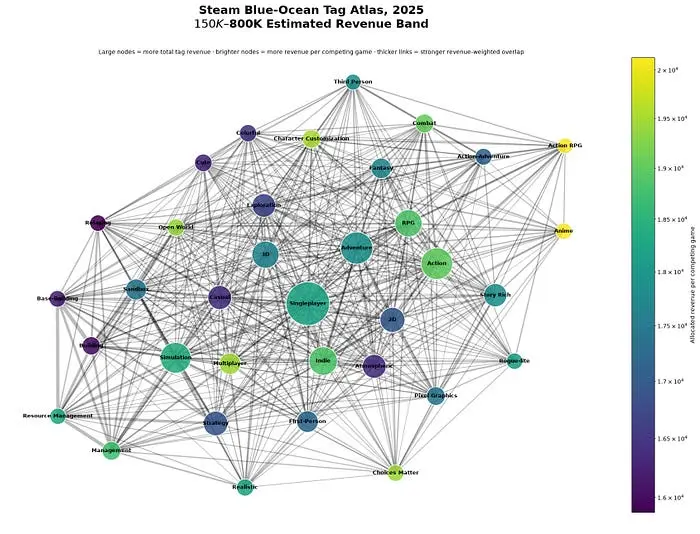
所以,虽然一款带有"选择有意义"(Choice Matters)、"写实"(Realistic)、"管理"(Management)和"资源管理"(Resource Management)标签的游戏在 2025 年处于一个绝佳的位置,但等你做出来的时候,它很可能就不是了。
去玩中段市场的游戏。试着找到你感兴趣的细分领域。但除非你打算在 3–6 个月内发售游戏(这是一个有效的策略),否则追逐潮流毫无意义。
不过,发现那些较小的中段市场游戏可能很难。按照定义,你可能从未听说过它们。为了我自己,我做了这个小推荐工具。你给它一个你感兴趣的收入区间,它会推荐那个区域里值得玩的游戏。https://github.com/IRCSS/Steam-Data-Analyzer/releases/tag/v1
3、价格呢?
到目前为止,我们只看了收入。但价格呢?给《Puzzling Places》定价时,我们问自己:游戏应该卖多少钱?什么才算正常?其他独立开发者都是怎么定价的?
从现在开始,我们只筛选至少有 20 条评测的游戏,因为那个门槛以下的几千款游戏与本次分析关系不大。
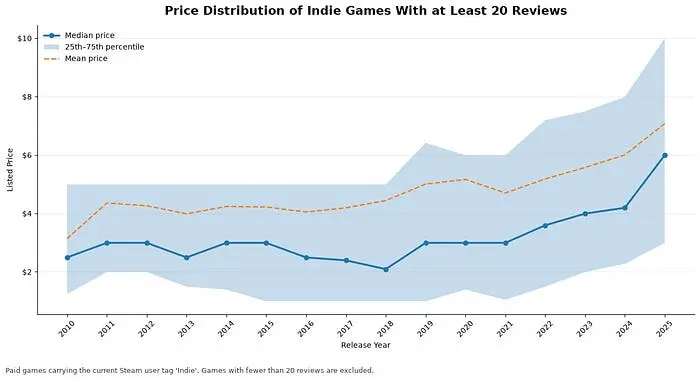
独立游戏的价格平均在上涨。中位数、平均数以及整个分布都在上移。蓝色区域代表第 25 到第 75 百分位。当然,蓝色区间之外也有更贵和更便宜的游戏。独立游戏以前在 3–6 美元区间。现在正在向 7–10 美元区间移动。对更成功的游戏来说更是如此,它们正在逼近 15 美元及以上。
对我们中段市场 15 万到 80 万美元的收入区间来说,价格范围是这样的:
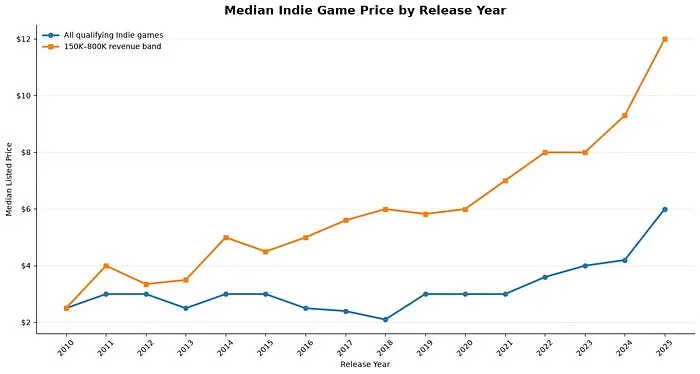
稍微想想你就会觉得上面的图说得通:与 Steam 上的其他游戏相比,更高质量的游戏往往最终落在这个收入区间。事实上,更高质量、更有趣的游戏通常以更高的价格发售,因为开发者更确信它们即使在那个价位也能卖得好!
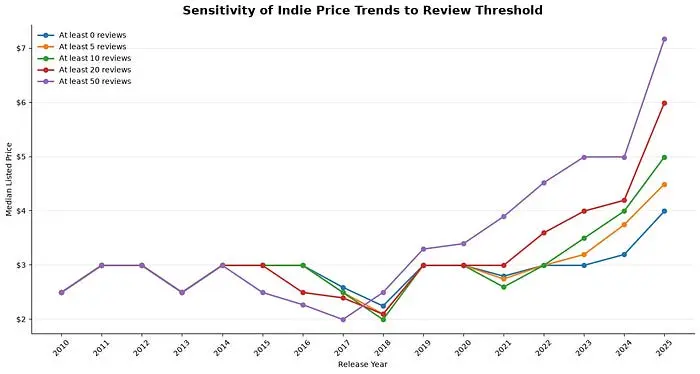
所以独立游戏越来越贵,而更成功的独立游戏变贵得更快!
我想看看这种价格上涨是否只是通胀,还是独立游戏实际上真的变得更贵了。让我们看看:
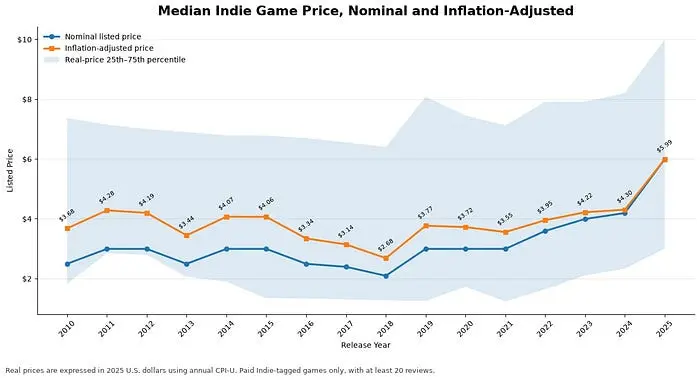
通常,你看到的所有图表显示的都是名义值,也就是忽略通胀的值。上面我在计算实际值。从今天回头看,一款 2018 年发售的游戏,如果它仅仅跟随我们此后经历的通胀,今天会值多少钱?
独立游戏即使在考虑通胀后仍然变得更贵,是因为游戏开发本身在变贵。尽管 Unity 这样的引擎让生产越来越便宜,但有很多因素在起作用,主要与竞争有关。这其中的原理本身就能写一整篇博客。
中位数和平均数能告诉我们的有限,因为它们无法真正展示分布。如果你想给你的游戏定价,你可能会想知道它与其他游戏的对比:
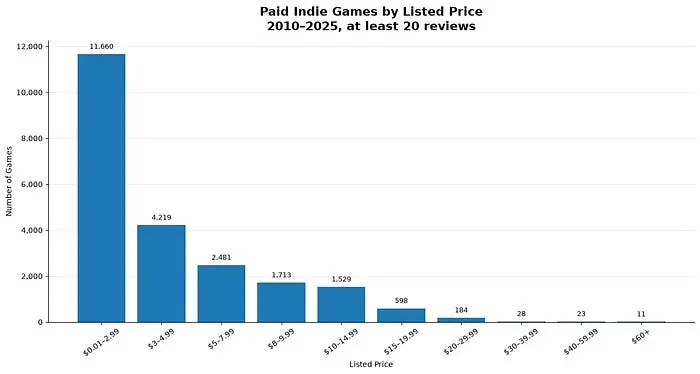
这张图本身并不能告诉你把游戏定价为 0.01 美元是不是个好主意。很多游戏落进了那个价格区间,但它们真的赚到钱了吗?
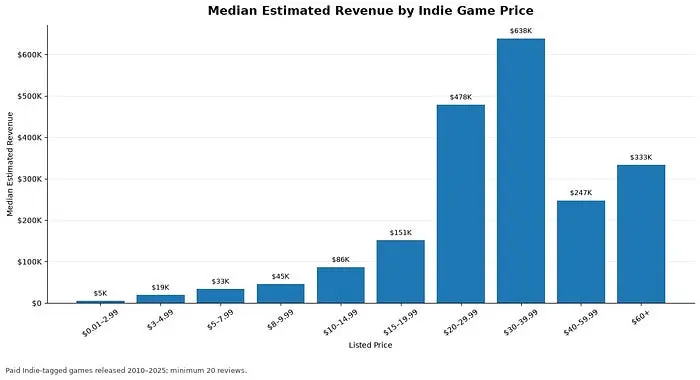
上面的图告诉你每个价格类别平均赚了多少钱。你可以看到有一个清晰的峰值!明显的转折点是 30–40 美元的价格区间,这似乎是消费者最愿意花钱的地方。话虽如此,你首先得有一款能撑得起 30 美元价签的独立游戏!这个价格区间特别有吸引力,也是 Newzoo 在报告中的发现,不过他们得出这个结论的方式很可能大不相同。
我特别关注中段市场,那让我们再看看它!
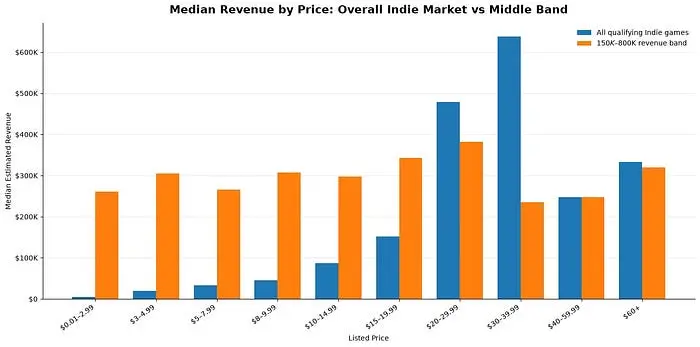
这张图太棒了!它差不多是平的,没有清晰的峰值。它告诉你的是:对这个市场细分及其细分领域来说,不存在单一的制胜定价策略。选择任何对你的受众有效的价格吧!
另一种可能的解读是,在这个区间内,更低的价格可能带来更大的受众。由于这些是较小的游戏,它们不会饱和自己的潜在市场,所以更便宜的游戏可能意味着更多销量。
既然我们已经在看这个市场细分的收入分布,我们不妨也看看每个价格区间里有多少款游戏。
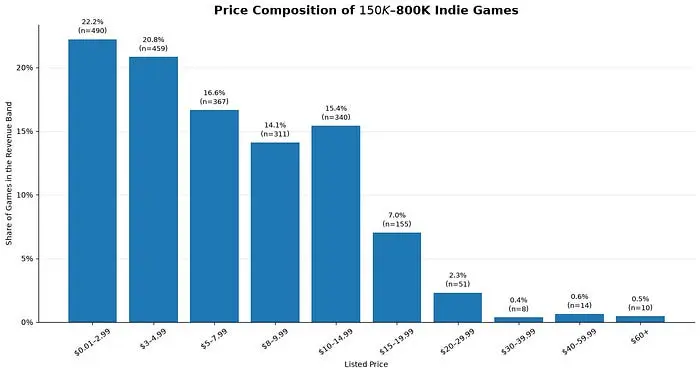
说到游戏数量,随着所有新游戏的推出,如果我们过滤掉评测数少于 20 的游戏会发生什么?是否有某个价格区间正在消失?比如,我听很多人说 AA 游戏正在消亡。让我们看看这是不是真的:
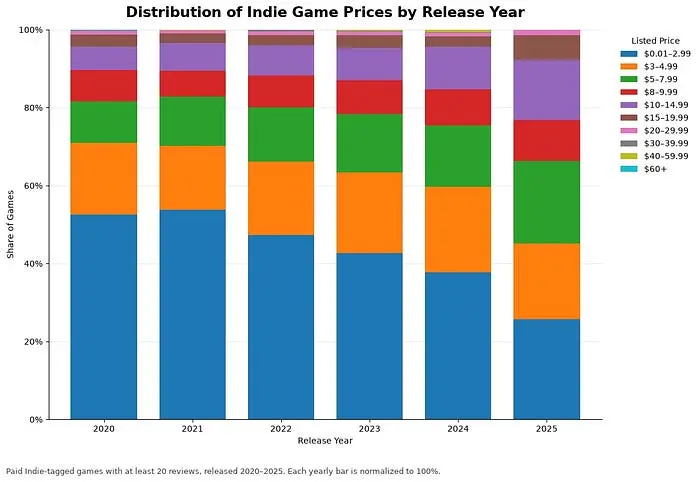
和其他一切一样,Steam 只是在变得更多元化。以前便宜的游戏主导 Steam。现在,有不同偏好的人有了更多选择。请记住,这仅适用于至少有 20 条评测的游戏。
4、AI 呢?
Steam 上的另一个新动态是 AI 披露标签。有些人把 Steam 上游戏的爆炸与 AI 联系起来。这没什么道理,除非 ChatGPT 能以某种方式穿越时空,影响它诞生之前的趋势。更可能的是,AI 会让 Steam 现有的市场动态变得更加强化。
关于 AI 有很多讨论。从 Twitter 上的言论来看,似乎消费者讨厌 AI。社交媒体有一种动态,对某个话题感受最强烈的人声音最大。所以我想看看数字:有多少新游戏使用 AI,以及 AI 披露如何影响它们的评测和收入。
GameDiscoverCo 确实就 AI 使用发布过一份调查,收到了 2000 份回复。在该样本群体中,只有 8% 说他们永远不会玩使用 AI 的游戏。
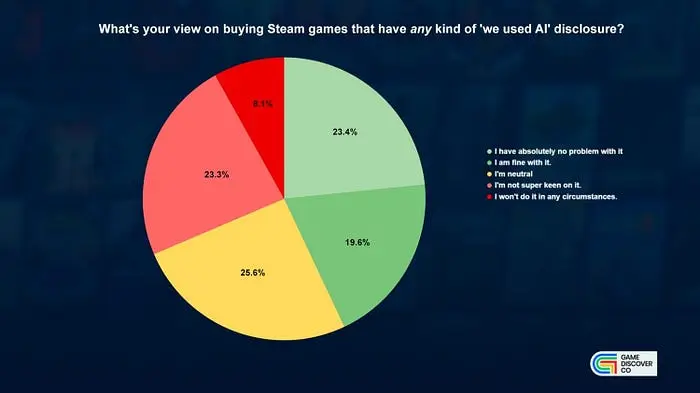
不过调查样本可能有偏差,所以让我们看看数据。看看所有新发售的游戏,我想知道每个季度有多少百分比的发售游戏披露了 AI 的使用。
在下面的图中,我还看了市场的几个子细分作为参考点:中段市场、每个季度表现前 100 的游戏、每个季度表现前 1000 的游戏,以及独立游戏。
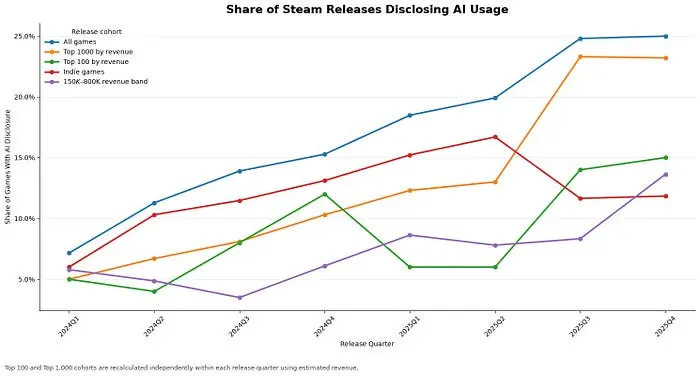
总体而言,除独立游戏外的所有类别,AI 的使用率在 2025 年第二季度到第三季度之间都在上升。到 2025 年底,所有新发售游戏中有 25% 被打上了以某种方式使用过 AI 的标签。考虑到这个份额在表现前 1000 的游戏和所有游戏之间大致相同,使用 AI 似乎既没有给游戏带来巨大的提振,也没有带来明显的收入惩罚。
不过,负面情绪不一定体现在收入上。如果会的话,收到大量差评的在线服务型游戏就不会赚那么多钱了。所以让我们比较一下披露使用 AI 的游戏与同收入区间未披露 AI 的游戏的评测中位数。
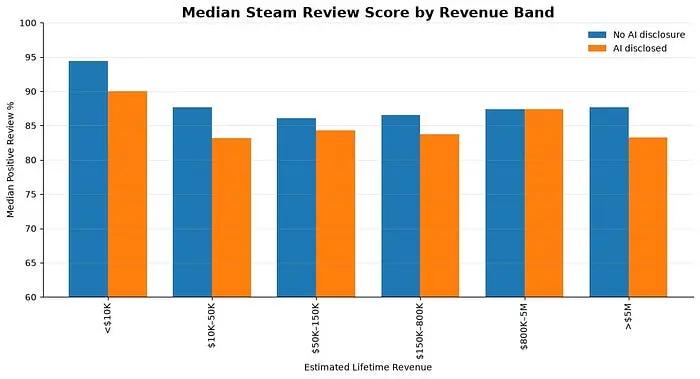
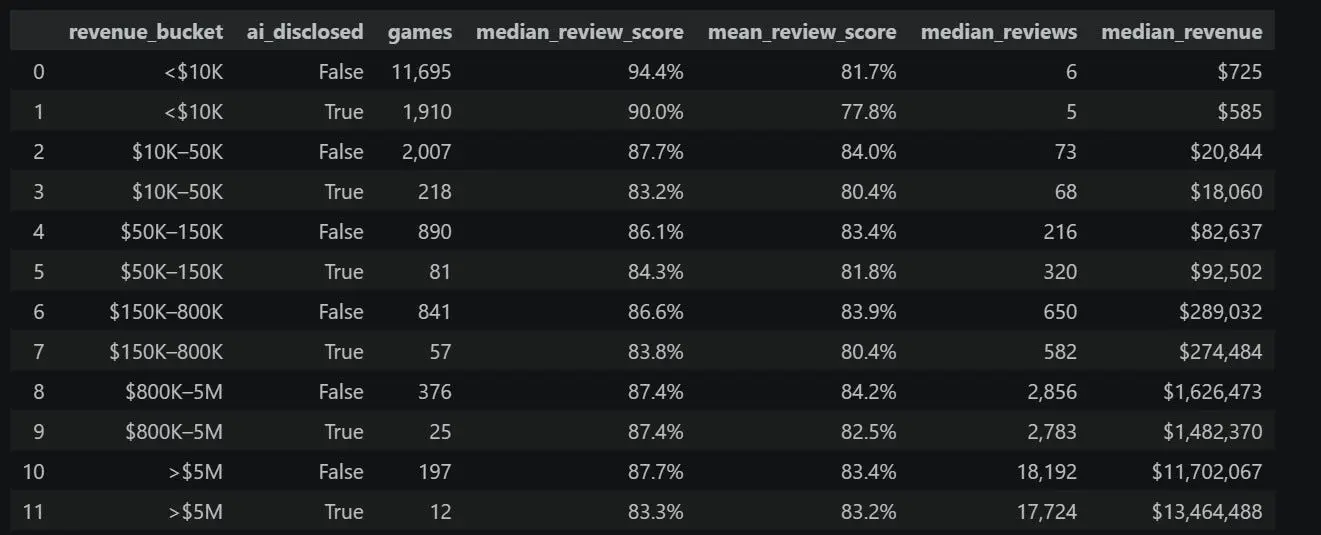
除了 80 万到 500 万美元区间没有下降之外,其他所有类别似乎都存在评测惩罚。但说实话,它比我预期的要小得多。平均而言,正面评测大约少 5–10%。对任何"好评如潮"(Overwhelmingly Positive)的游戏来说,这是巨大的差异,就像给游戏的可营销性装上了一个翅膀。
然而,看每个区间的收入中位数,披露 AI 的游戏和未披露的游戏之间没有明显差异。给定市场细分中披露 AI 的游戏有时赚得更多,有时更少。不过这是意料之中的,因为我们本来就是按收入区间筛选的。
但有时值得看看这些趋势如何随时间变化,因为中位数把所有信息都压缩成了一个数字。所以这里是玩家对 AI 的看法如何随时间变化。
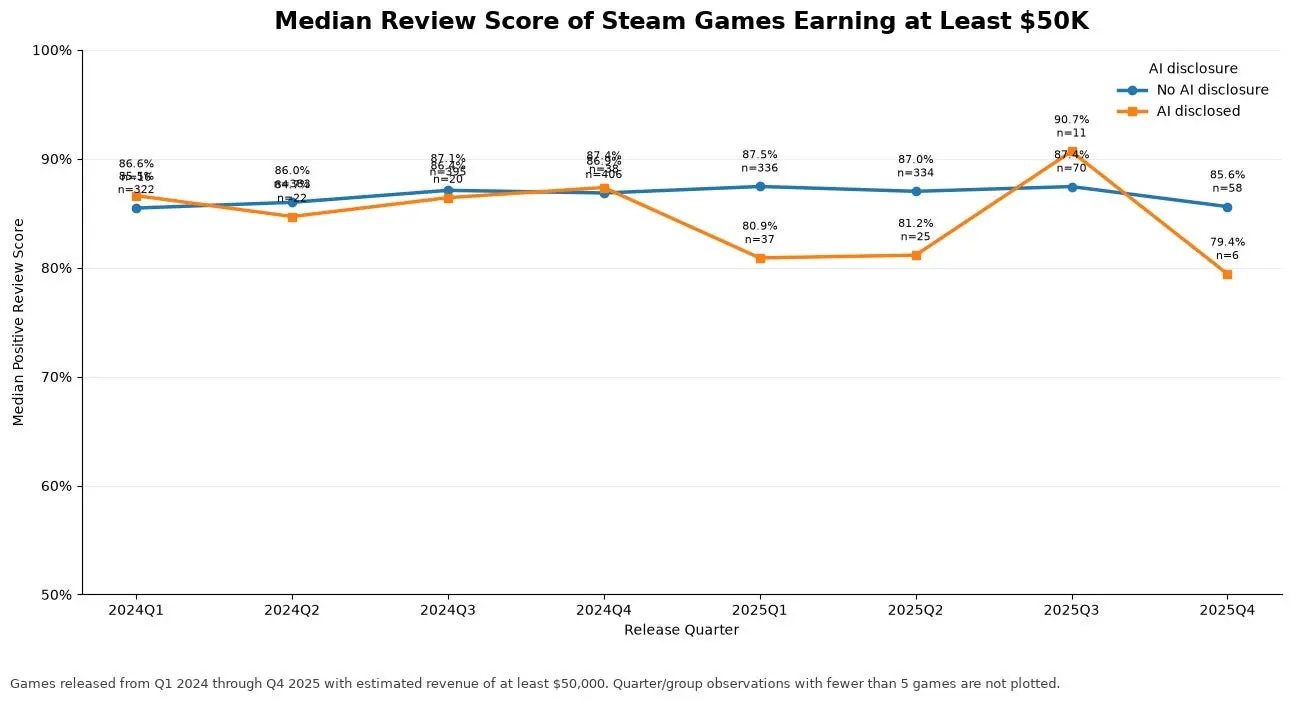
与 2024 年底相比,玩家对 AI 的情绪肯定在变冷。但同样,这并没有改变整体图景多少。不知怎的,GameDiscoverCo 对 2000 名开发者的调查与事实相去不远。大约 8% 的玩家似乎对 AI 的厌恶强烈到足以体现在使用 AI 的游戏的评测中。
上次我看 Steam 游戏时,做了这张图。所以,为了怀旧,让我们再做一次。看看 2025 年表现前 100 的独立游戏。
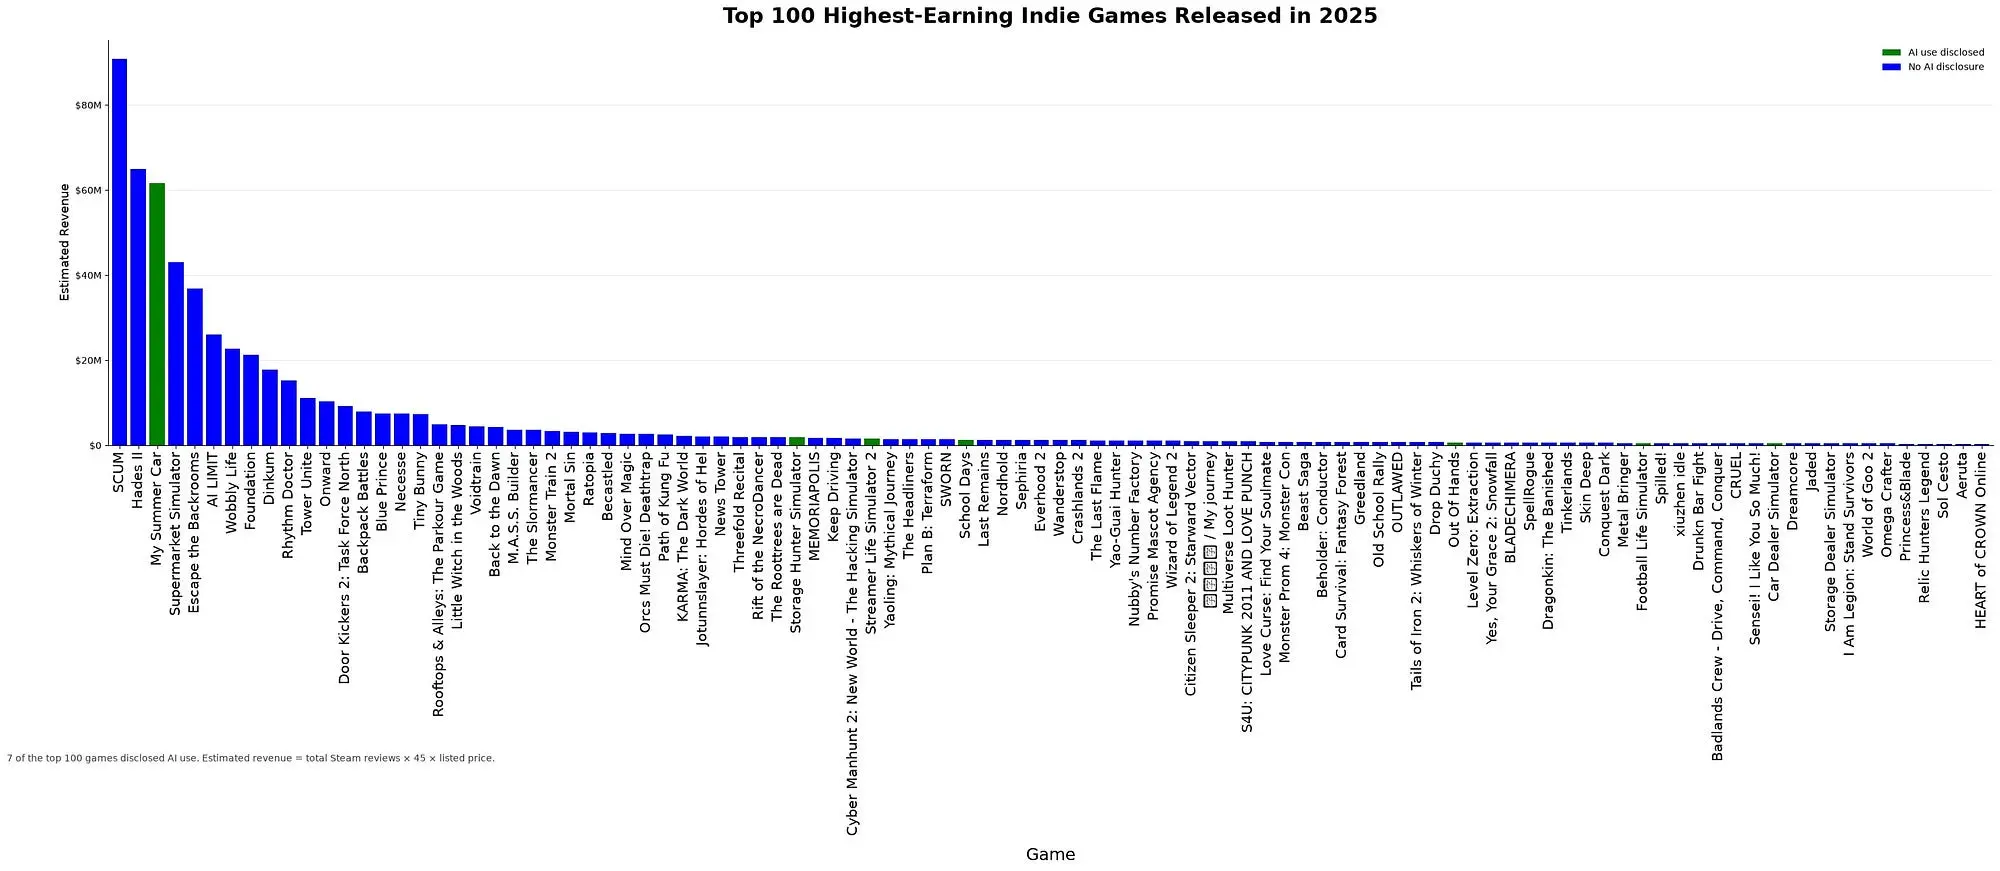
这里没有什么变化。市场分布仍然遵循幂律分布而不是正态分布。前 10 的游戏主导其余所有游戏,正如前面一些图已经展示的那样。
让我们把同样的数据画在对数刻度上,这样就能在百万美元收入阈值(市场顶端开始的地方)附近更清楚地看到分布。
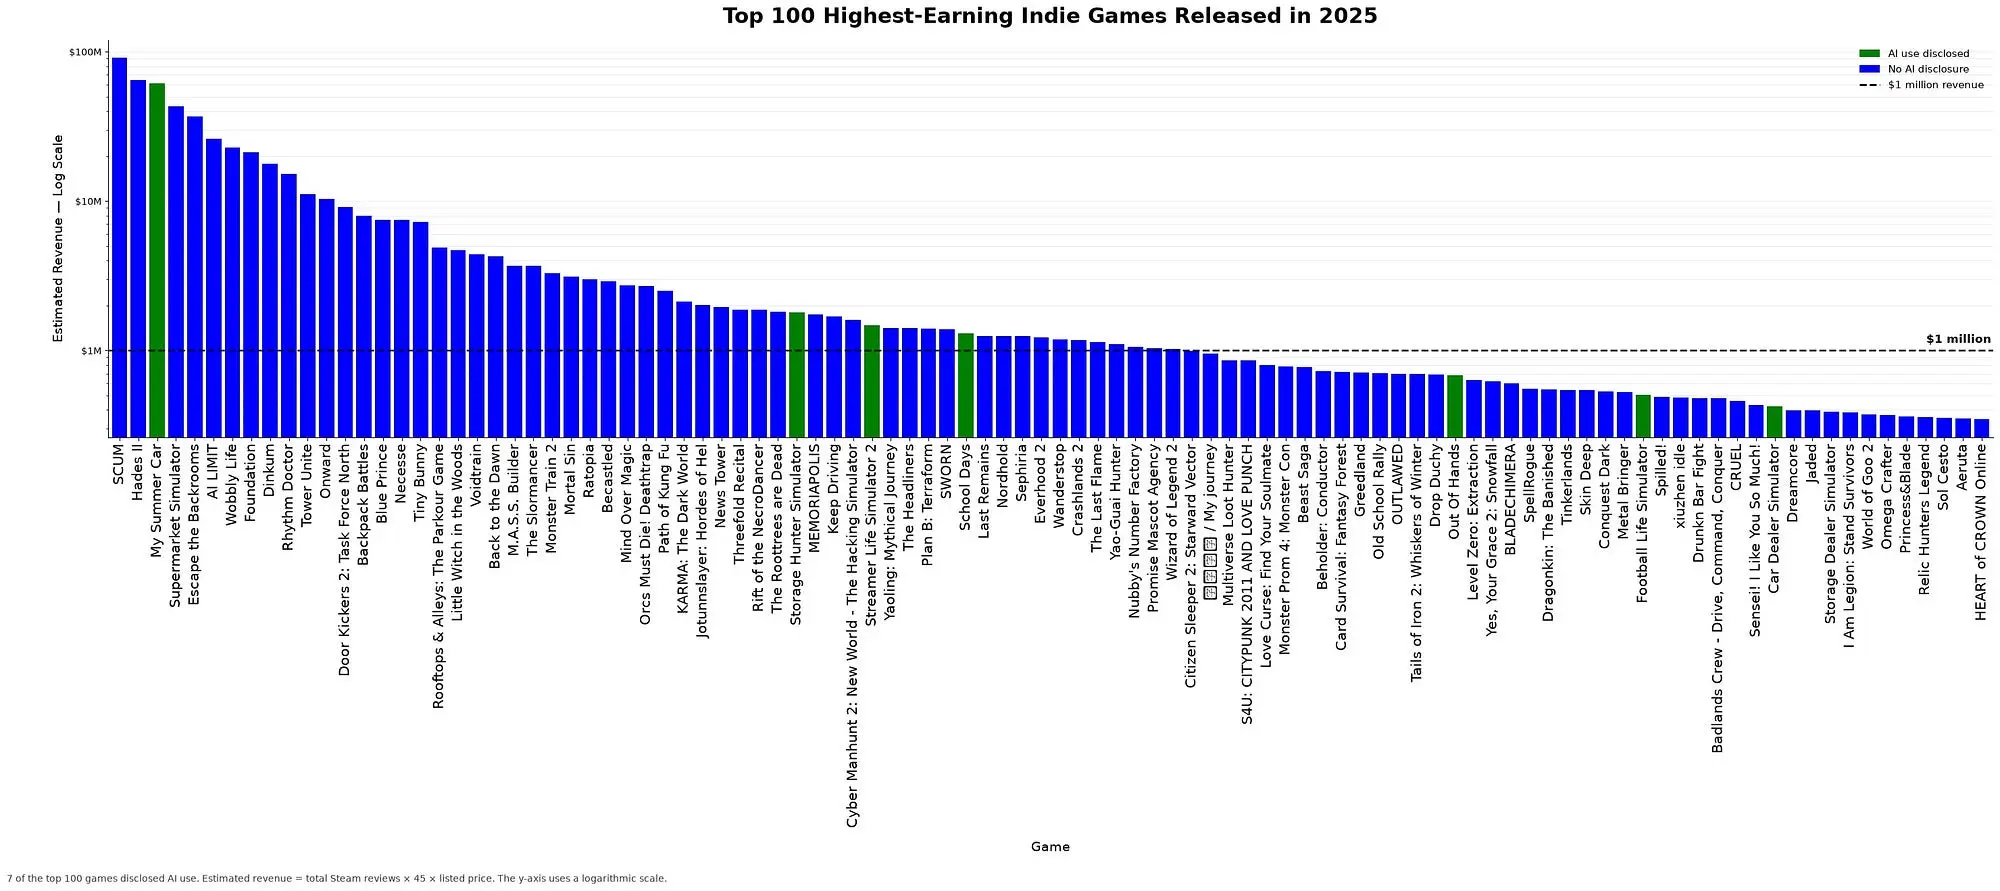
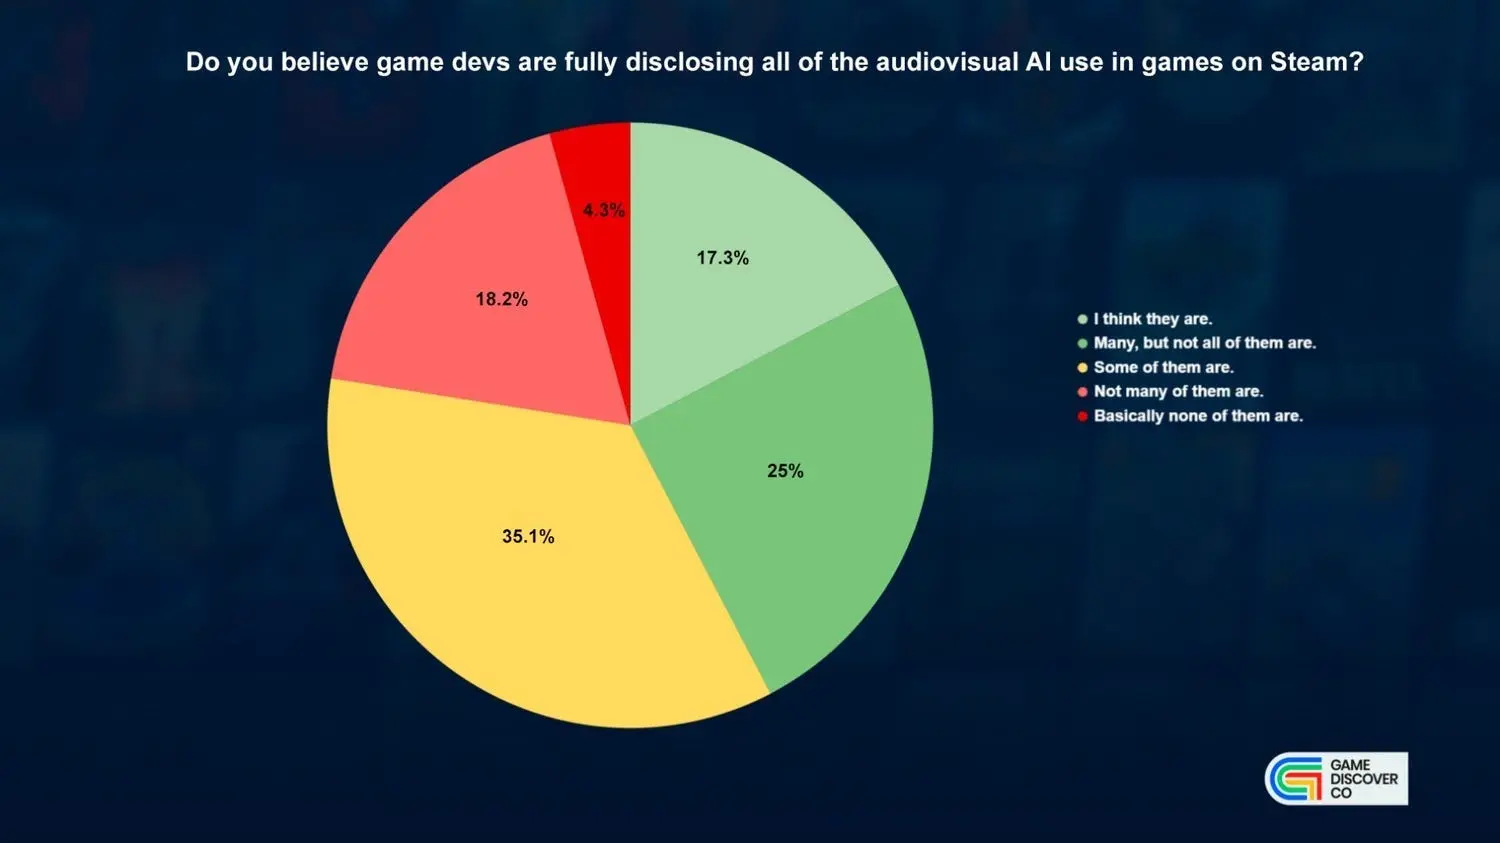
关于所有这些 AI 使用元数据,请记住它是自我报告的。GameDiscoverCo 调查中的一个问题是开发者是否会诚实报告他们的 AI 使用情况,对此只有 17% 的人回答"会"。
看着上面的图,我不禁想到,我认识其中一些游戏的开发者,我知道他们使用 AI,而且能看到他们没有披露。归根结底,实际的 AI 使用率可能比报告的要高得多。
6、结束语
我是带着一连串问题开始这次分析的。我想我得到了其中大部分问题的答案!虽然 Steam 上新发售游戏的数量在指数级增长,但市场并不是无限地变难。对有足够经验的团队来说,也许只是难了两倍。Steam 市场仍然是独立团队的好去处,可以支撑一个业务。尤其是细分领域和以较小规模做预算的游戏,非常稳定。Steam 市场的中段几乎没变!
在上一轮分析中,我指出了跨过 100 万美元收入门槛有多难。自那以后我的想法一直是:也许我们应该试着建立一个不必跨过它的商业模式!更小的游戏似乎存在一个可存活的市场。
价格在上涨,所以你的下一款独立游戏可以开始考虑 10 美元的价签了。你对自己游戏的趣味性和可营销性越有信心,就可以定得越高。最多玩家愿意支付的价格区间是 30–40 美元,无论一款游戏是否打上 Indie 标签。
在新发售的游戏中,大约四分之一披露了 AI 的使用。从收入角度看,使用 AI 似乎既没有惩罚也没有特殊加成。然而在评测方面,用户评分似乎大约有 5% 的惩罚。
总体而言,事情看起来没那么糟。读那些大报告时,每个人都在说一切有多糟糕。工作室在倒闭,人们在被裁员,但外面仍然有一个可存活的市场!
原文链接: Deep Dive in Steam 2026 Indie Market
汇智网翻译整理,转载请标明出处